NEWSニュース&リサーチ
2026.11.18
サンフロンティア不動産|2027年3月期中間決算を読み解く:売上高34.3%増・営業利益17.8%増で上期最高益、中計目標を上方修正し総投資額3,500億円へ、年間配当80円予想(2026年11月)
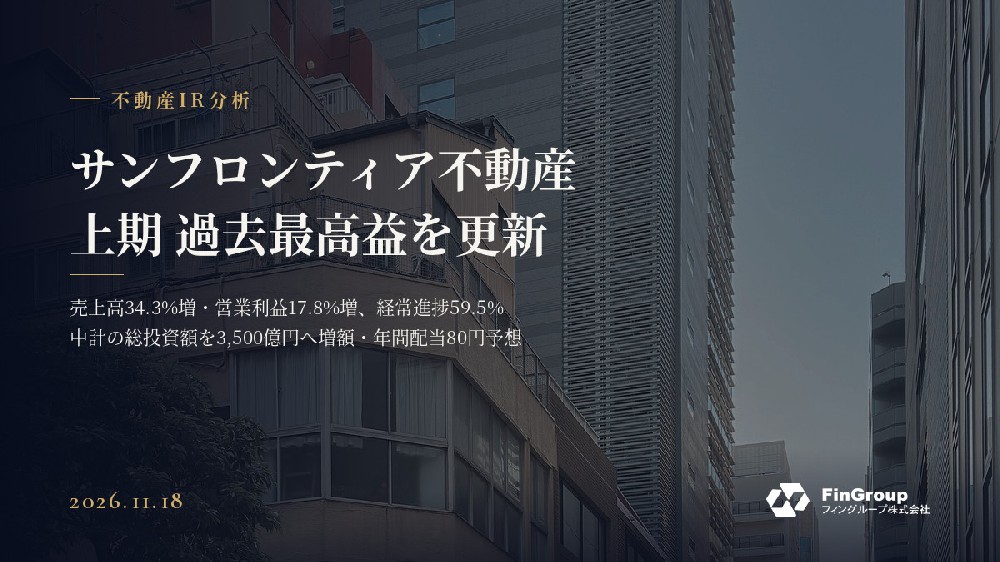
サンフロンティア不動産(東証プライム:8934)は2026年11月9日15:30、2027年3月期第2四半期(中間期、2026年4月1日〜9月30日)の連結決算を公表しました。オフィスビルを再生して販売する「リプランニング事業」の販売件数増加とホテル運営客室数の拡大により、売上高・営業利益・経常利益・中間純利益はいずれも上半期として過去最高を更新しました。通期業績予想(2026年5月11日公表)と年間配当予想80円は据え置いています。決算説明資料では、中期経営計画2028の目標上方修正と総投資額の3,500億円への引き上げも示されました。本稿では決算短信・決算説明資料・中間配当の適時開示をもとに、業績、セグメント、仕入れ、財務、株主還元、株価指標を整理します。
1. 中間期実績:売上高782億円(+34.3%)、営業利益166億円(+17.8%)
連結業績:売上高78,234百万円(前年同期比+34.3%)、営業利益16,641百万円(+17.8%)、経常利益15,457百万円(+13.5%)、親会社株主に帰属する中間純利益10,346百万円(+15.1%)。1株当たり中間純利益は180.88円(前年同期185.31円)で、2026年4月の第三者割当増資により期中平均株式数が増えたため、前年同期を下回りました(決算短信)。
利益率:売上総利益は24,127百万円(+20.2%)、販管費は7,485百万円(+25.9%)。経常利益率は19.8%と前年同期の23.4%から3.6ポイント低下しています(決算説明資料)。
第2四半期(7〜9月):株探の試算では、7〜9月期の連結経常利益は前年同期比22.1%増の95.6億円、売上営業利益率は26.2%から21.2%に低下しました(株探ニュース)。
2. セグメント:不動産再生事業が38.1%増収、ホテル運営は4,638室に
不動産再生事業:売上高54,295百万円(+38.1%)、セグメント利益14,258百万円(+20.8%)。うちリプランニング事業は売上高51,796百万円(+37.9%)、セグメント利益13,702百万円(+21.1%)。販売件数は19件(リプランニング16件、新築ビル2件、ニューヨーク物件1件)で前年同期から6件増え、平均事業期間は657日(前年通期比217日短縮)でした。一方、セグメント利益率は26.3%と前年同期の30.0%から低下しています。賃貸ビル事業は売上高2,498百万円(+42.2%)です(決算短信・決算説明資料)。
不動産サービス事業:売上高9,129百万円(+9.2%)、セグメント利益4,496百万円(△0.5%)。貸会議室は売上高3,256百万円(+14.5%)、セグメント利益1,212百万円(+22.9%)と伸びた一方、PM・BM・仲介等は売買仲介の大型案件の反動などで減益でした。PM受託棟数は580棟、稼働率は96.03%です。2026年7月には首都圏67店舗で住宅賃貸仲介を行うアエラスグループが加わりました(決算短信)。
ホテル・観光事業:売上高11,871百万円(+22.0%)、セグメント利益2,421百万円(+5.6%)。上期は物件売却がなく、新規開業費用の増加でホテル開発事業は217百万円の損失となりましたが、運営事業は客室数増加で増収増益でした。2026年10月末の運営客室数は41ホテル4,638室で、今期中に「たびのホテルlit」豊川駅前・酒田・秋田駅前の3ホテル523室の開業を予定しています。会社は2033年に運営客室数10,000室を目指しています(決算短信・決算説明資料)。
その他:建設事業等と海外開発事業(ベトナム・ダナン)で売上高3,726百万円(+132.9%)、セグメント利益774百万円(+89.6%)。2025年10月にM&Aで加わった大竹建窓グループの通期寄与などが主因です(決算短信)。
3. 通期予想は据え置き:営業利益281億円、進捗率は約6割
通期予想:売上高130,000百万円(前期比+12.0%)、営業利益28,150百万円(+11.0%)、経常利益26,000百万円(+11.6%)、親会社株主に帰属する当期純利益17,400百万円(+8.8%)、EPS304.20円、ROE13.1%(決算短信・決算説明資料)。
進捗率:中間期の進捗は売上高60.2%、営業利益59.1%、経常利益59.5%、純利益59.5%です(決算短信)。株探は経常利益の進捗率が5年平均の57.8%とほぼ同水準で、下期(10〜3月)の経常利益は前年同期比8.9%増の105億円となる計算と試算しています(株探ニュース)。
仕入れ:オフィス・レジデンシャル事業の仕入れ額は契約済み未決済分を含め54件855億円(前年同期は35件500億円)で、今期目標900億円の9割超に達しました(2026年11月9日時点)。第2四半期末の在庫は107件(前年同期比+28件)、棚卸残高は1,695億円です(決算説明資料)。
4. 財務:伊藤忠商事の第三者割当増資で自己資本比率46.4%
貸借対照表:9月末の総資産は306,404百万円(前期末比+15.9%)、純資産は142,694百万円(+18.5%)、自己資本比率は46.4%(+1.1ポイント)です。販売用不動産が19,628百万円、仕掛販売用不動産が5,231百万円増え、現金及び預金も12,115百万円増加しました(決算短信)。
有利子負債:仕入れとホテル開発の進捗により、有利子負債は2026年3月末の118,067百万円から134,171百万円に増えました(決算説明資料)。長期借入金は115,916百万円(前期末比+13,360百万円)です(決算短信)。
資本業務提携:2026年4月1日付で伊藤忠商事から第三者割当増資(5,500,000株)の払込みを受け、資本金と資本準備金がそれぞれ6,704百万円増加しました。説明資料によると、リプランニング事業で7件の共同事業が始動し、伊藤忠リート・マネジメントとの連携体制も構築しています(決算短信・決算説明資料)。
5. 中期経営計画2028:目標を上方修正、総投資額は3,500億円に
数値目標:決算説明資料では、計画を上回る進捗と伊藤忠商事との資本業務提携効果を勘案し、中期経営計画2028(2026年3月期〜2028年3月期)の最終年度目標を売上高1,500億円・経常利益300億円(従来1,350億円・270億円)とし、経営指標として経常利益率20%、ROE14%以上、自己資本比率45%水準を掲げています。長期ビジョン2035では売上高3,000億円・経常利益600億円を目標とし、その前倒しを目指すとしています(決算説明資料)。
投資計画:中期経営計画2028期間の総投資額は従来の3,100億円から3,500億円に引き上げられました(決算説明資料)。
6. 株主還元:中間40円、年間80円予想
配当:中間配当は1株40円(前年同期比+2円、効力発生日2026年12月1日、総額2,294百万円)で、期末40円と合わせ年間80円(前期比+4円)を予想しています。同額維持だった2021年3月期を挟んで14年連続の増配予想です(中間配当の適時開示)。
配当性向:予想EPS304.20円に対する配当性向は約26.3%です(決算短信から算出)。会社は株主還元の基本方針として、長期的かつ安定的な利益還元、成長投資資金の確保、財務基盤の安定性維持の3点を挙げています(決算説明資料)。
7. 株価と主要指標(2026年11月18日前引け時点)
発表後の値動き:決算は11月9日の大引け後に公表され、同日の終値は2,248円でした。翌10日は2,325円(前日比+77円・+3.43%)で引けています。17日の終値は2,340円、18日前場は2,372円(前日比+32円・+1.37%)で、発表日の終値から約5.5%上昇しています(株探 時系列・基本情報)。
52週レンジ:高値2,885円(2026年4月13日)、安値2,101円(2026年10月15日)。18日前引けの株価は高値を約17.8%下回り、安値を約12.9%上回る水準です(株探 時系列から算出)。
バリュエーション:株探表示ではPER7.8倍、PBR0.96倍、配当利回り3.37%、時価総額1,362億円(11月18日前引けベース)。株価2,372円を予想EPS304.20円で割ると約7.8倍、9月末の自己資本と発行済株式数(自己株式除く)から算出した1株当たり純資産約2,483円で割ると約0.96倍、年間配当予想80円に対する利回りは約3.37%です(単純計算)。
海外投資家・日本進出企業にとってのポイント
成長と利益率:販売件数の増加で増収率は34.3%に達した一方、リプランニング事業のセグメント利益率や経常利益率は前年同期を下回っており、販売物件の構成変化や新築・海外案件の比率上昇が利益率にどう影響するかが論点になります。
仕入れと資金調達:仕入れは目標の9割超まで進み、在庫・有利子負債も増加しています。金利上昇局面での調達コストと、自己資本比率45%水準の維持が併せて注目される点です。
ストック収益の拡大:ホテル運営、貸会議室、住宅賃貸仲介(アエラスグループ)など、物件販売以外の収益源をどこまで積み上げるかは、市況変動への耐性を見るうえで確認されやすい項目です。
同業比較:大手各社の決算は三井不動産、三菱地所、住友不動産、平和不動産の解説記事、週間の値動きは不動産株 週間レビュー(11月第2週)をご参照ください。
FinGroupについて
フィングループ株式会社(FinGroup)は、日本市場への参入やクロスボーダーM&Aに取り組む企業・金融機関向けにIR・PR・FAサービスを提供しています。詳しくは投資銀行事業および金融メディアThe 3%をご覧いただくか、お問い合わせフォームよりご連絡ください。関連記事としてオープンハウスグループ 2026年9月期決算を読み解く、東京建物 第3四半期決算を読み解く、J-REIT入門ガイドもご参照ください。
出典
画像:DLKR「Urban Landscape Modern and Retro Architecture in Akihabara - Kanda」(Wikimedia Commons、CC0 1.0)をもとにしたFinGroupオリジナル加工。ロゴはブランド公式のlogo_white.pngのみ使用。
免責事項:本記事は公開情報をもとに作成した情報提供のみを目的とするもので、特定の金融商品の売買を勧誘するものではなく、投資助言を行うものでもありません。掲載した数値は記事作成時点のもので、今後変更される場合があります。投資や資金計画に関する判断は、最新の一次情報をご確認のうえ、ご自身の責任で行ってください。